Acquisition de nouveaux clients ou fidélisation : quel est le défi le plus difficile dans les logiciels récurrents ?
Est-il plus difficile de conquérir de nouveaux clients ou de conserver et développer les clients existants dans le SaaS et les logiciels à la consommation ? Un regard chiffré sur le CAC, l’attrition, le NRR et les revenus d’expansion pour les partenaires de distribution.
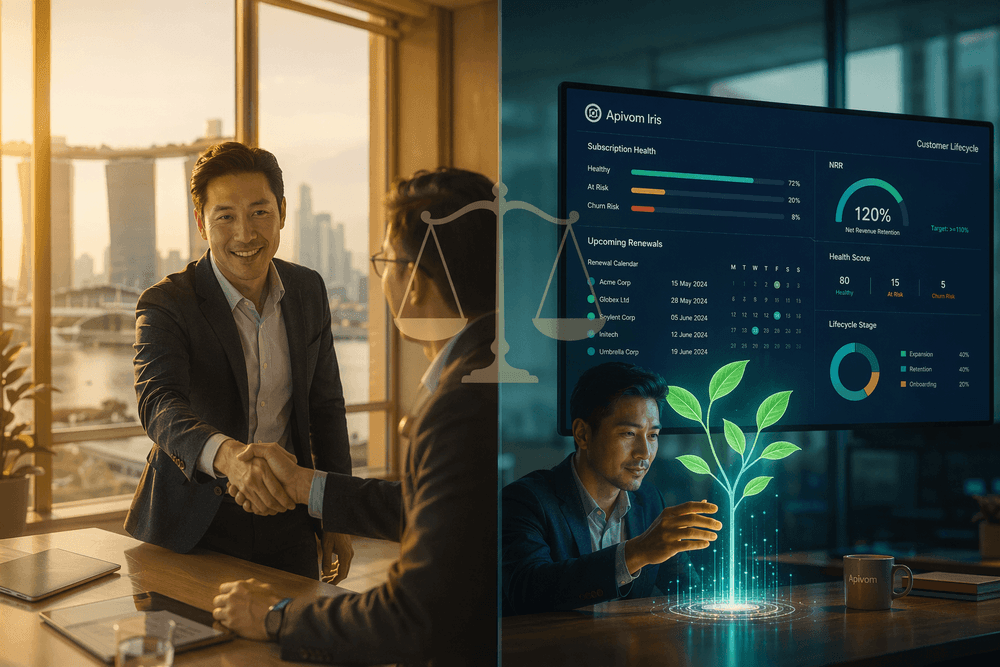
Tout éditeur de logiciels, tout partenaire de distribution et tout directeur des revenus (CRO) finit par se poser la même question : est-il plus difficile de conquérir un nouveau client ou de conserver et de développer ceux que l’on a déjà ?
Dans les logiciels à licence perpétuelle traditionnels, la réponse était presque toujours l’acquisition — chaque vente était un événement distinct. Mais le secteur s’est résolument tourné vers les modèles récurrents et à la consommation. Le passage d’Autodesk à l’abonnement, Creative Cloud d’Adobe, les licences par poste de Microsoft CSP et l’architecture à l’usage d’AWS ont tous redéfini ce que « gagner » signifie. Dans ce nouveau paysage, l’opposition classique entre acquisition et fidélisation n’est pas seulement incomplète : elle est activement trompeuse.
Les chiffres de l’acquisition font peur, et pour une bonne raison
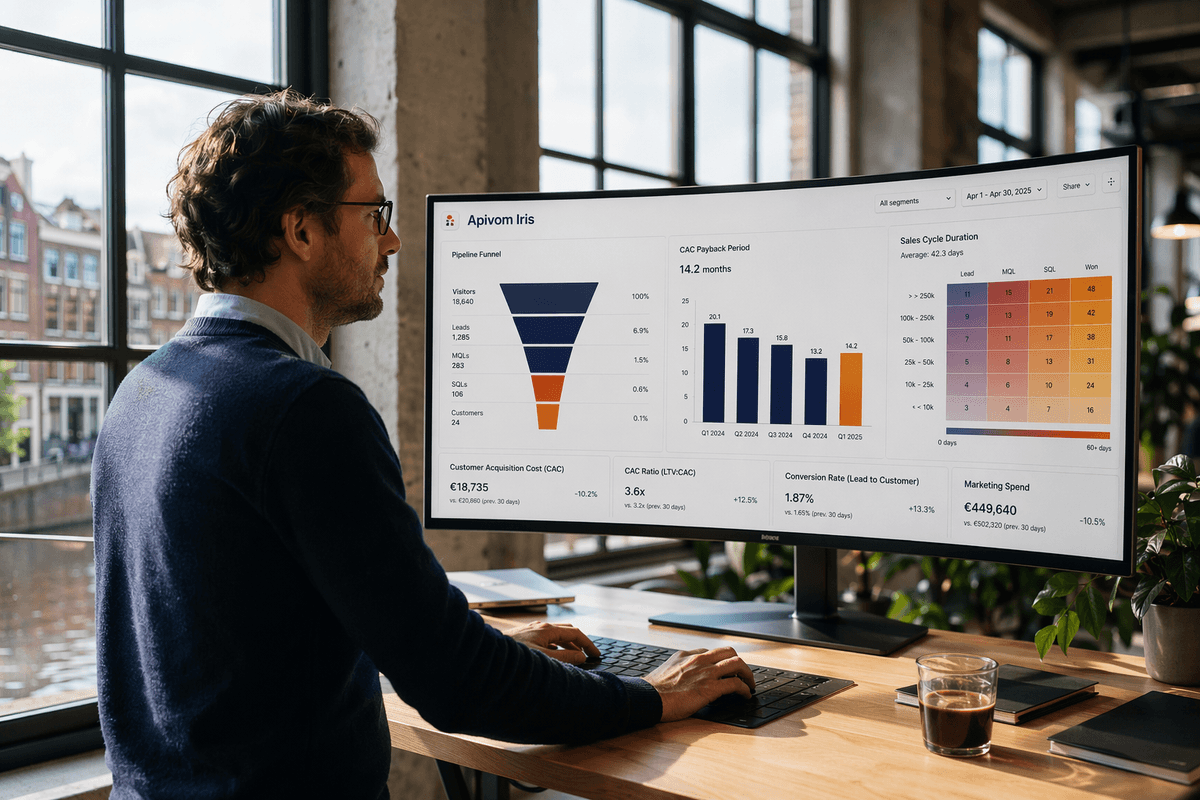
Conquérir un nouveau client sur une offre récurrente suppose de surmonter plusieurs coûts qui se cumulent. Selon des études de Bain & Company, acquérir un nouveau client B2B peut coûter cinq à sept fois plus cher que développer un client existant. Pour les partenaires de distribution qui revendent des licences Autodesk ou Microsoft, ces chiffres se traduisent directement par des cycles de vente qui se mesurent en trimestres, et non en semaines.
Les principaux facteurs d’un coût d’acquisition élevé dans les logiciels par abonnement sont :
- Des comités d’achat multi-acteurs — les ventes de logiciels d’entreprise impliquent couramment l’IT, la Finance, le Juridique et le sponsor côté utilisateur final. Chaque partie prenante ajoute de la friction.
- Des exigences de preuve de valeur — les prospects demandent des pilotes, des POC et un accès à un environnement de test avant de s’engager sur une ligne de dépense récurrente.
- Le déplacement d’un concurrent en place — convaincre une entreprise d’abandonner son fournisseur actuel, c’est absorber à la fois les coûts de changement et l’inertie organisationnelle.
- La saturation du marché — dans les secteurs matures comme l’AEC, l’industrie manufacturière ou les médias créatifs, tout le monde utilise déjà quelque chose. Les nouveaux logos sont réellement rares.
Pour un partenaire de distribution qui gère des centaines de postes Autodesk ou Adobe existants, le coût d’acquisition d’un seul nouveau client peut dépasser la marge brute que ce client génère la première année. Ce n’est pas une hypothèse : c’est la réalité standard du délai de récupération du coût d’acquisition client (CAC) pour les revendeurs du mid-market.
Mais la fidélisation a sa propre difficulté cumulative
Si l’acquisition coûte cher, la fidélisation paraît être la voie la plus facile. Ce n’est pas le cas.
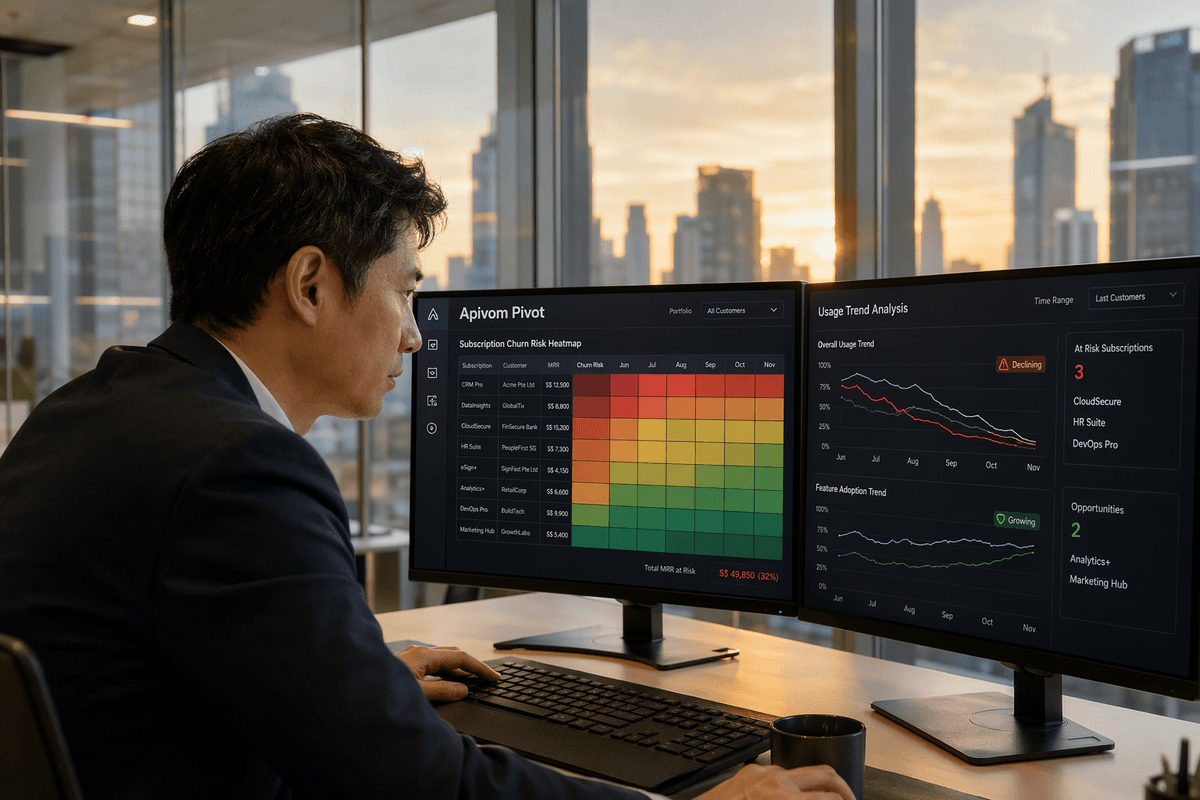
L’attrition (churn) dans les logiciels récurrents est le tueur de marge silencieux. Contrairement à une affaire perdue, elle survient souvent sans signal d’alerte évident. Un client qui est passé de 50 jetons Autodesk Flex à 20 n’a pas appelé votre équipe commerciale. Un nombre de postes Microsoft CSP passé de 120 à 95 au renouvellement s’est simplement traduit par une ligne de facturation plus faible. Sans visibilité active sur les tendances de consommation, les partenaires ne découvrent la contraction que lorsqu’elle est déjà consommée.
Le défi structurel de la fidélisation dans les modèles à la consommation est triple :
- L’opacité de l’usage — l’éditeur dispose peut-être des données de consommation, mais le partenaire, souvent, non, tant qu’il n’a pas demandé des fichiers d’export vieux de plusieurs jours, voire de plusieurs semaines.
- La dispersion des décisions — dans les grandes organisations, les décisions de licences se prennent au niveau des départements. Un responsable sécurité, un directeur de la création et un responsable DevOps peuvent chacun renouveler ou résilier indépendamment.
- Le manque de référentiels — les partenaires de distribution ont rarement une vision claire de ce à quoi ressemble une consommation saine pour leur segment. Un taux d’utilisation de 70 % est-il un signal d’alerte ou une marge normale ?
Ces facteurs se combinent et rendent l’attrition réellement difficile à détecter et à prévenir. La charge opérationnelle liée au suivi de dizaines, voire de centaines d’abonnements actifs — et à l’action sur les signaux avant une baisse ou une résiliation — est considérable.
L’expansion est la troisième dimension — et la plus négligée
Il existe un troisième mouvement, qui va au-delà de la simple fidélisation : le revenu d’expansion. Il s’agit de la croissance issue des clients existants qui adoptent des produits supplémentaires, augmentent leur nombre de postes ou consomment davantage d’un service mesuré.
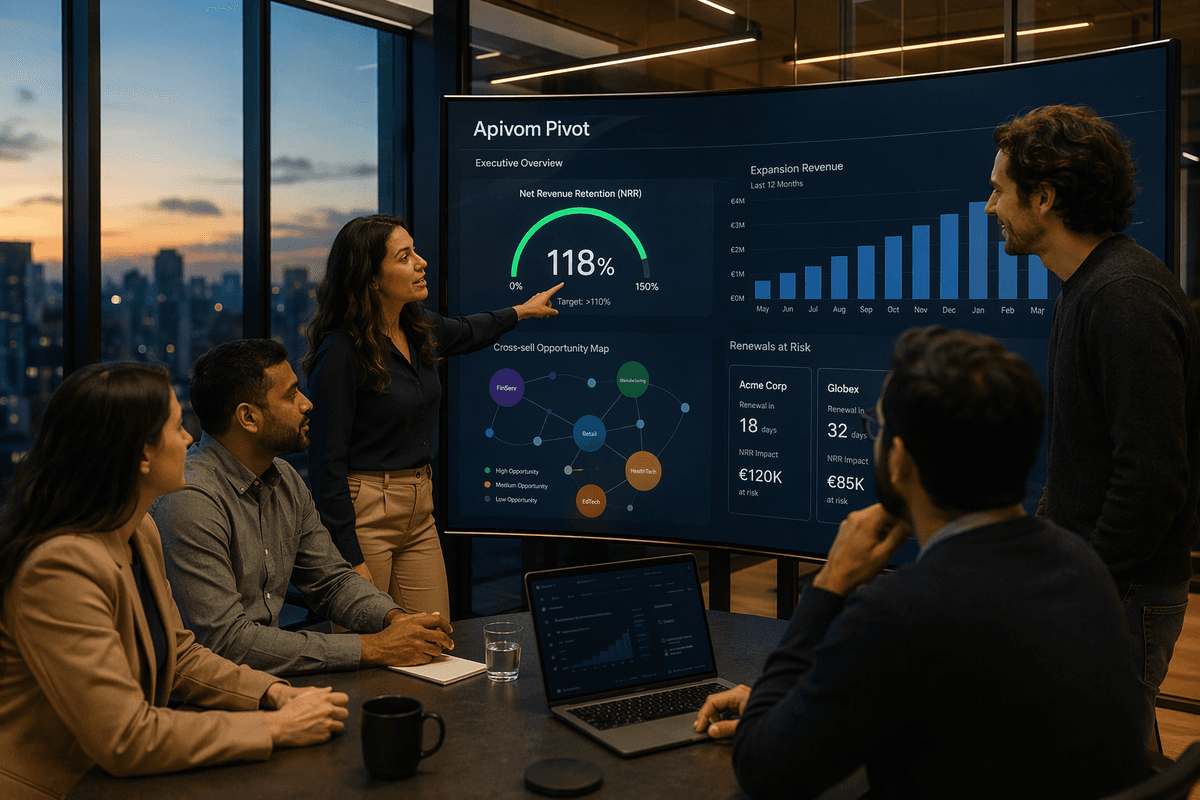
Dans l’économie des logiciels récurrents, la rétention nette des revenus (NRR, Net Revenue Retention) est la métrique la plus importante pour une croissance durable. Un NRR supérieur à 100 % signifie que votre base de clients existante augmente ses dépenses avant même que vous ayez signé un seul nouveau logo. Des entreprises comme Snowflake et Datadog ont historiquement affiché un NRR supérieur à 130 %, ce qui signifie que leur base installée finance en pratique leur prochaine phase de croissance.
Pour les partenaires de distribution de l’écosystème Autodesk, Adobe ou Microsoft, l’expansion prend les formes suivantes :
- Cross-sell — un client qui possède des postes Autodesk AutoCAD adopte Revit ou Fusion pour une nouvelle équipe projet.
- Upsell — faire passer un client Microsoft 365 Business Standard à E3 lorsque les exigences de conformité augmentent.
- Croissance de la consommation — un client Autodesk Flex existant dont la consommation de jetons progresse de 20 % d’un trimestre à l’autre à mesure que l’équipe de conception s’agrandit.
Identifier les opportunités d’expansion exige la même visibilité sur les données que la gestion de la fidélisation — tendances de consommation, utilisation des produits, calendriers de renouvellement — mais avec une posture offensive plutôt que défensive. Le partenaire capable de se présenter à une QBR avec une recommandation fondée sur les données sur le produit dont le client a besoin ensuite gagne non seulement l’upsell, mais aussi la relation.
Alors, lequel est réellement le plus difficile ?
La réponse honnête est : cela dépend de l’endroit où vous vous situez dans votre cycle d’activité, mais sur les marchés matures du logiciel récurrent, la fidélisation et l’expansion sont le défi qui offre le plus de levier et qui est opérationnellement le plus difficile.
Voici pourquoi :
- L’acquisition est un sprint ; la fidélisation est une épreuve d’endurance. Vous gagnez une affaire une seule fois. Vous devez mériter le renouvellement chaque année, et l’expansion chaque trimestre.
- L’attrition se compose négativement au même rythme que l’expansion se compose positivement. Une attrition mensuelle de 5 % efface toute votre base de clients en moins de deux ans. Une expansion mensuelle de 5 % la double.
- La surface opérationnelle de la fidélisation est plus grande. Gérer 200 abonnements actifs demande une surveillance continue. Conclure 10 nouvelles affaires par trimestre est intense, mais épisodique.
Cela dit, l’acquisition ne doit pas être négligée. Une entreprise qui ne vit que de renouvellements est à une mauvaise année de la contraction. La stratégie gagnante est l’équilibre du portefeuille : suffisamment d’acquisition pour remplacer l’attrition naturelle et ouvrir de nouveaux axes de croissance, associée à une fidélisation et une expansion systématiques pour porter le NRR au-delà de 100 %.
L’exigence opérationnelle : une connaissance client unifiée
Que la priorité soit l’acquisition, la fidélisation ou l’expansion, les trois reposent sur le même socle : une vue unique et précise de la relation commerciale avec chaque client.
Pour les partenaires de distribution qui gèrent des portefeuilles multi-éditeurs — Autodesk, Adobe, Microsoft et d’autres — cela signifie :
- Des données d’abonnement et de consommation synchronisées depuis les systèmes des éditeurs en quasi-temps réel.
- Des calendriers de renouvellement qui déclenchent une prise de contact proactive plusieurs semaines avant les dates de contrat.
- Des signaux d’usage qui font apparaître les clients en croissance et ceux en contraction.
- Des cartes de cross-sell qui montrent les espaces vierges — ce qu’un client vous achète par rapport à ce qu’il pourrait vous acheter.
C’est précisément la couche opérationnelle que Apivom Iris et Apivom Pivot sont conçus pour fournir. Iris réunit le cycle de vie client — opportunités, devis, abonnements et activités — dans une vue unifiée des opérations B2B. Pivot ajoute par-dessus des analyses pilotées par l’IA, qui transforment les données brutes de consommation en signaux d’expansion, en scores de risque d’attrition et en classements d’urgence de renouvellement.
Le résultat n’est pas seulement un meilleur reporting. C’est le passage d’une gestion de comptes réactive — découvrir l’attrition après coup — à une intelligence prédictive des comptes : savoir quels clients nécessitent de l’attention, ce dont ils ont besoin et quand les contacter.
Conclusion
Dans les logiciels récurrents et à la consommation, l’acquisition de nouveaux clients est coûteuse et nécessaire — mais ce n’est pas le défi opérationnel déterminant. Conserver et développer une base de clients existante exige un effort continu, une grande visibilité sur les données et une action proactive. Pour les partenaires de distribution évoluant dans des écosystèmes d’éditeurs complexes comme Autodesk, Microsoft ou Adobe, ceux qui bâtissent des capacités systématiques de fidélisation et d’expansion surpassent régulièrement ceux qui se concentrent exclusivement sur les nouveaux logos.
La question n’est plus acquisition ou fidélisation. La question est de savoir si vos opérations sont équipées pour réussir les deux — et pour faire de l’expansion à grande échelle.